Cum alegi creditul online potrivit pentru tine?
Cel mai bun credit este cel pe care îl poți returna fără efort, la cel mai mic cost total. Cinci întrebări te duc acolo în câteva minute:
- De câți bani ai nevoie, exact? Fiecare leu în plus se plătește cu dobândă. Pentru sume mici, de câteva sute de lei, uită-te la creditele rapide; pentru câteva mii de lei în rate, la creditele de nevoi personale.
- În cât timp poți returna? O perioadă mai lungă înseamnă o rată mai mică, dar o dobândă totală mai mare. Încearcă variantele în calculatorul de credit.
- Care sunt DAE și suma totală de plată? Sunt cele două cifre care arată costul real. Le găsești în exemplul publicat și, obligatoriu, în oferta creditorului.
- Cine îți acordă de fapt banii? Toate serviciile de aici sunt intermediari: contractul îl semnezi cu un IFN sau cu o bancă parteneră.
- Îndeplinești condițiile? Vârsta, actul de identitate, venitul și contul bancar. Le găsești pe pagina fiecărui serviciu.
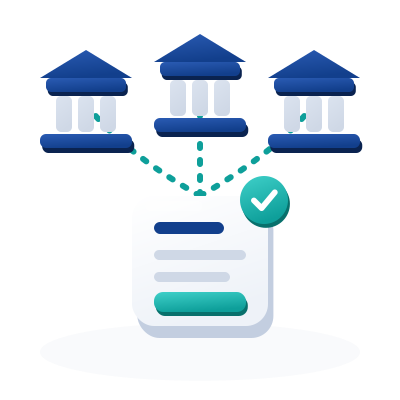
Creditorul este cel care îți dă banii: un IFN (instituție financiară nebancară) sau o bancă. El îți evaluează cererea, stabilește dobânda și DAE, semnează contractul cu tine și îți virează suma.
Intermediarul nu împrumută bani din fonduri proprii. Completezi la el o singură cerere, iar platforma o trimite către creditorii parteneri și îți arată ofertele. Toate cele 4 servicii din comparator funcționează așa: Finmatcher, Creditify, Binixo și Credi Puffin.
| Întrebare | Creditor (IFN sau bancă) | Intermediar |
|---|
| Cine îți dă banii? | Creditorul, din fonduri proprii | Creditorul partener pe care îl alegi |
| Cu cine semnezi contractul? | Cu creditorul | Tot cu creditorul, nu cu platforma |
| Câte oferte vezi? | Una, a lui | Mai multe, dintr-o singură cerere |
| Cât te costă serviciul? | Costul creditului | Platforma e gratuită; plătești doar creditul |
Avantajul intermediarului este timpul: în loc să completezi cinci formulare, completezi unul. Platforma este plătită de creditor, cu un comision, așa că pentru tine folosirea ei nu costă nimic. Înainte de semnare, verifică numele creditorului din ofertă în Registrul general al IFN publicat de BNR.
Cât costă un credit: DAE, suma totală și plafonul legal la IFN-uri
DAE (dobânda anuală efectivă) adună dobânda și costurile obligatorii ale creditului și le exprimă ca procent pe an. Cu ea compari corect două oferte. Lângă DAE, uită-te mereu la suma totală de plată: îți spune, în lei, cât returnezi de fapt.
Două exemple publicate de serviciile din comparator:
- Finmatcher: 5.000 lei pe 12 luni, DAE 34,5%, rată lunară 487,45 lei, total de plată 5.849,40 lei.
- Credi Puffin: 300 lei pe 67 de zile, cost 0 lei, total 300 lei, DAE 0%.
Pentru IFN-uri, Legea nr. 243/2024 pune limite costului. La creditele de consum, DAE nu poate depăși cu mai mult de 27 de puncte procentuale dobânda la facilitatea de creditare a BNR. Pentru sume mici, legea fixează și un cost total maxim pe zi: 1% până la 5.000 lei, 0,8% între 5.001 și 10.000 lei, 0,6% între 10.001 și 25.000 lei. În toate aceste trepte, suma totală plătibilă nu poate depăși dublul creditului. Plafoanele se aplică IFN-urilor, nu băncilor.
Tot ce trebuie să știi despre DAE, cu exemple de calcul, găsești în ghidul Ce este DAE și cât costă de fapt un credit online.
Ce rol are Biroul de Credit și cum împrumuți responsabil?
Biroul de Credit S.A. este o societate privată înființată în 2004, cu bănci ca acționari. Băncile și IFN-urile participante îi transmit date despre creditele clienților și le consultă când analizează o cerere nouă. Este o evidență separată de Centrala Riscului de Credit (CRC), pe care o ține BNR.
Ce înseamnă pentru tine, concret:
- Simpla comparare pe Finmatcher nu generează o interogare în Biroul de Credit; verificarea apare când depui cererea la creditor.
- Binixo scrie că nu e necesar istoric de credit pentru a aplica, iar Credi Puffin vorbește de soluții indiferent de istoricul tău. Decizia finală o ia creditorul.
- Plățile făcute la timp îți construiesc un istoric bun; întârzierile pot fi raportate și îți îngreunează creditele viitoare.
Împrumută doar suma de care ai nevoie și alege o rată care îți lasă loc în buget. Legea te protejează și după semnare: ai 14 zile calendaristice în care te poți retrage din contract fără motiv și poți rambursa anticipat oricând, cu reducerea dobânzii pentru perioada rămasă (OUG nr. 50/2010).
 ComparăVerifică suma, perioada și exemplul de cost al fiecărui serviciu pe această pagină.
 AplicăCompletează formularul pe site-ul serviciului cu buletinul și un cont bancar pe numele tău.
 Citește ofertaVerifică DAE, suma totală de plată și scadențele înainte să accepți.
 Primești baniiDacă cererea e aprobată și semnezi, creditorul virează banii în cont.